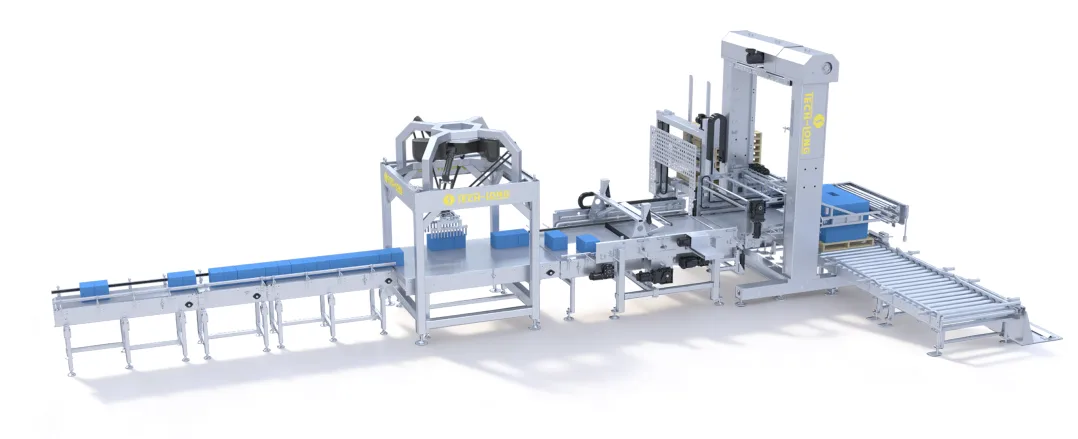
立式包装机承担着颗粒、粉体及液体物料的定量充填与密封成型任务,是食品、医药、日化、化工车间常见的后道设备。2026年5月的行业分析显示,在自动化升级与下游需求迭代的共同推动下,食品机械设备市场中的高速立式包装机板块保持稳步增长,竞争与结构性矛盾并存。
需求与技术双轮驱动
食品、医药行业的规模化生产抬高了包装速度与计量精度的门槛,高速机型恰好适配大批量连续生产的节奏。技术层面,AI视觉检测与物联网远程运维的装机比例不断提高,有助于降低漏封率;节能电机的应用让运行能耗下降,呼应减碳要求;包装膜适配技术的完善则持续拓宽设备的应用边界。
竞争格局呈现分层态势:海外品牌凭借技术积累,在医药无菌包装等高端场景占优,主要服务大型跨国客户;本土企业以性价比和定制能力占据中低端主流位置,并尝试向高端突破。市场由此形成高端定制化、中低端标准化的分化结构,分别对应不同规模用户的需求。
选型误区与升级方向
值得注意的是,部分用户选型时只盯速度参数,忽视膜材与设备的匹配;也有人盲目搭配高端膜材,却未配置相应精度的设备,造成成本浪费。此外,一些国内厂商在精密伺服控制、高端视觉检测环节仍依赖进口,中小企业对智能化改造的投入能力有限,都拖慢了整体升级节奏。
未来,数字孪生与预测性维护将减少非计划停机;对生物降解膜材的适配能力和废料回收配置会逐步成为标配;模块化设计缩短换型时间,以承接小批量、多品种订单。对食品机械设备市场的国产参与者而言,持续投入研发、突破核心部件瓶颈,是推进国产替代的关键路径。